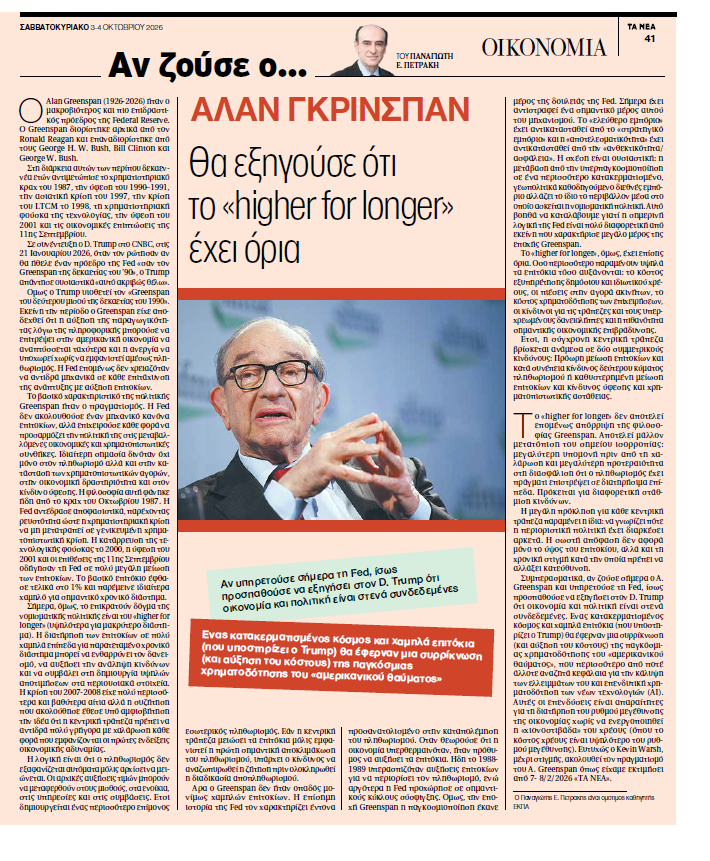


Ο Alan Greenspan (1926-2026) ήταν ο μακροβιότερος και πιο επιδραστικός πρόεδρος της Federal Reserve. Ο Greenspan διορίστηκε αρχικά από τον Ronald Reagan και επαναδιορίστηκε από τους George H. W. Bush, Bill Clinton και George W. Bush.
Στη διάρκεια αυτών των περίπου δεκαεννέα ετών αντιμετώπισε το χρηματιστηριακό κραχ του 1987, την ύφεση του 1990–1991, την ασιατική κρίση του 1997, την κρίση του LTCM το 1998, τη χρηματιστηριακή φούσκα της τεχνολογίας, την ύφεση του 2001 και τις οικονομικές επιπτώσεις της 11ης Σεπτεμβρίου.
Σε συνέντευξη ο D. Trump στο CNBC, στις 21 Ιανουαρίου 2026, όταν τον ρώτησαν αν θα ήθελε έναν πρόεδρο της Fed «σαν τον Greenspan της δεκαετίας του ’90», ο Trump απάντησε ουσιαστικά «αυτό ακριβώς θέλω».
Όμως ο Trump υιοθετεί τον «Greenspan του δεύτερου μισού της δεκαετίας του 1990». Εκείνη την περίοδο ο Greenspan είχε αποδεχθεί ότι η αύξηση της παραγωγικότητας λόγω της πληροφορικής μπορούσε να επιτρέψει στην αμερικανική οικονομία να αναπτύσσεται ταχύτερα και η ανεργία να υποχωρεί χωρίς να εμφανιστεί αμέσως πληθωρισμός. Η Fed επομένως δεν χρειαζόταν να αντιδρά μηχανικά σε κάθε επιτάχυνση της ανάπτυξης με αύξηση επιτοκίων.
Το βασικό χαρακτηριστικό της πολιτικής Greenspan ήταν ο πραγματισμός. Η Fed δεν ακολουθούσε έναν μηχανικό κανόνα επιτοκίων, αλλά επιχειρούσε κάθε φορά να προσαρμόζει την πολιτική της στις μεταβαλλόμενες οικονομικές και χρηματοπιστωτικές συνθήκες. Ιδιαίτερη σημασία δινόταν όχι μόνο στον πληθωρισμό αλλά και στην κατάσταση των χρηματοπιστωτικών αγορών, στην οικονομική δραστηριότητα και στον κίνδυνο ύφεσης. Η φιλοσοφία αυτή φάνηκεήδη από το κραχ του Οκτωβρίου 1987. Η Fed αντέδρασε αποφασιστικά, παρέχοντας ρευστότητα ώστε η χρηματιστηριακή κρίση να μη μετατραπεί σε γενικευμένη χρηματοπιστωτική κρίση. Η κατάρρευση της τεχνολογικής φούσκας το 2000, η ύφεση του 2001 και οι επιθέσεις της 11ης Σεπτεμβρίου οδήγησαν τη Fed σε πολύ μεγάλη μείωση των επιτοκίων. Το βασικό επιτόκιο έφθασε τελικά στο 1% και παρέμεινε ιδιαίτερα χαμηλό για σημαντικό χρονικό διάστημα.
Σήμερα, όμως, το επικρατούν δόγμα της νομισματικής πολιτικής είναι του «higher for longer» (υψηλότερα για μακρύτερο διάστημα). Η διατήρηση των επιτοκίων σε πολύ χαμηλά επίπεδα για παρατεταμένο χρονικό διάστημα μπορεί να ενθαρρύνει τον δανεισμό, να αυξήσει την ανάληψη κινδύνων και να συμβάλει στη δημιουργία υψηλών αποτιμήσεων στα περιουσιακά στοιχεία. Η κρίση του 2007-2008 είχε πολύ περισσότερα και βαθύτερα αίτια αλλά η συζήτηση που ακολούθησε έθεσε υπό αμφισβήτηση την ιδέα ότι η κεντρική τράπεζα πρέπει να αντιδρά πολύ γρήγορα με χαλάρωση κάθε φορά που εμφανίζονται οι πρώτες ενδείξεις οικονομικής αδυναμίας.
Η λογική είναι ότι ο πληθωρισμός δεν εξαφανίζεται αυτόματα μόλις αρχίσει να μειώνεται. Οι αρχικές αυξήσεις τιμών μπορούν να μεταφερθούν στους μισθούς, στα ενοίκια, στις υπηρεσίες και στις συμβάσεις. Έτσι δημιουργείται ένας περισσότερο επίμονος εσωτερικός πληθωρισμός. Εάν η κεντρική τράπεζα μειώσει τα επιτόκια μόλις εμφανιστεί η πρώτη σημαντική αποκλιμάκωση του πληθωρισμού, υπάρχει ο κίνδυνος να αναζωπυρωθεί η ζήτηση πριν ολοκληρωθεί η διαδικασία αποπληθωρισμού.
Άρα ο Greenspan δεν ήταν οπαδός μονίμως χαμηλών επιτοκίων. Η επίσημη ιστορία της Fed τον χαρακτηρίζει έντονα προσανατολισμένο στην καταπολέμηση του πληθωρισμού. Όταν θεωρούσε ότι η οικονομία υπερθερμαινόταν, ήταν πρόθυμος να αυξήσει τα επιτόκια. Ήδη το 1988-1989 υπερασπιζόταν αυξήσεις επιτοκίων για να περιορίσει τον πληθωρισμό, ενώ αργότερα η Fed προχώρησε σε σημαντικούς κύκλους σύσφιγξης. Όμως, την εποχή Greenspan η παγκοσμιοποίηση έκανε μέρος της δουλειάς της Fed. Σήμερα έχει αντιστραφεί ένα σημαντικό μέρος αυτού του μηχανισμού. Το «ελεύθερο εμπόριο» έχει αντικατασταθεί από το «στρατηγικό εμπόριο» και η «αποτελεσματικότητα» έχει αντικατασταθεί από την «ανθεκτικότητα/ασφάλεια». Η σχέση είναι ουσιαστική: η μετάβαση από την υπερπαγκοσμιοποίηση σε ένα περισσότερο κατακερματισμένο, γεωπολιτικά καθοδηγούμενο διεθνές εμπόριο αλλάζει το ίδιο το περιβάλλον μέσα στο οποίο ασκείται η νομισματική πολιτική. Αυτό βοηθά να καταλάβουμε γιατί η σημερινή λογική της Fed είναι πολύ διαφορετική από εκείνη που χαρακτήρισε μεγάλο μέρος της εποχής Greenspan.
Το «higher for longer», όμως, έχει επίσης όρια. Οσο περισσότερο παραμένουν υψηλά τα επιτόκια τόσο αυξάνονται: το κόστος εξυπηρέτησης δημόσιου και ιδιωτικού χρέους, οι πιέσεις στην αγορά ακινήτων, το κόστος χρηματοδότησης των επιχειρήσεων, οι κίνδυνοι για τις τράπεζες και τους υπερχρεωμένους δανειολήπτες και η πιθανότητα σημαντικής οικονομικής επιβράδυνσης.
Έτσι, η σύγχρονη κεντρική τράπεζα βρίσκεται ανάμεσα σε δύο συμμετρικούς κινδύνους: Πρόωρη μείωση επιτοκίων και κατά συνέπεια κίνδυνος δεύτερου κύματος πληθωρισμού ή καθυστερημένη μείωση επιτοκίων και κίνδυνος ύφεσης και χρηματοπιστωτικής αστάθειας.
Το «higher for longer» δεν αποτελεί επομένως απόρριψη της φιλοσοφίας Greenspan. Αποτελεί μάλλον μετατόπιση του σημείου ισορροπίας: μεγαλύτερη υπομονή πριν από τη χαλάρωση και μεγαλύτερη προτεραιότητα στη διασφάλιση ότι ο πληθωρισμός έχει πράγματι επιστρέψει σε διατηρήσιμα επίπεδα. Πρόκειται για διαφορετική στάθμιση κινδύνων.
Η μεγάλη πρόκληση για κάθε κεντρική τράπεζα παραμένει η ίδια: να γνωρίζει πότε η περιοριστική πολιτική έχει διαρκέσει αρκετά. Η σωστή απόφαση δεν αφορά μόνο το ύψος του επιτοκίου, αλλά και τη χρονική στιγμή κατά την οποία πρέπει να αλλάξει κατεύθυνση.
Συμπερασματικά, αν ζούσε σήμερα ο A. Greenspan και υπηρετούσε τη Fed, ίσως προσπαθούσε να εξηγήσει στον D. Trump ότι οικονομία και πολιτική είναι στενά συνδεδεμένες. Ένας κατακερματισμένος κόσμος και χαμηλά επιτόκια (που υποστηρίζει ο Trump) θα έφερναν μια συρρίκνωση (και αύξηση του κόστους) της παγκόσμιας χρηματοδότησης του «αμερικανικού θαύματος», που περισσότερο από ποτέ άλλοτε αναζητά κεφάλαια για την κάλυψη των ελλειμμάτων του και επενδυτική χρηματοδότηση των νέων τεχνολογιών (ΑΙ). Αυτές οι επενδύσεις είναι απαραίτητες για τη διατήρηση του ρυθμού μεγέθυνσης της οικονομίας χωρίς να ενεργοποιηθεί η «χιονοστιβάδα» του χρέους (όπου το κόστος χρέους είναι υψηλότερο του ρυθ μού μεγέθυνσης). Ευτυχώς ο Kevin Warsh,μέχρι στιγμής, ακολουθεί τον πραγματισμό του Α. Greenspan όπως είχαμε εκτιμήσει από 7-8/2/2026 «ΤΑ ΝΕΑ».
Πρώτη δημοσίευση: εφημερίδα Τα Νέα, 3-4 Οκτωβρίου 2026